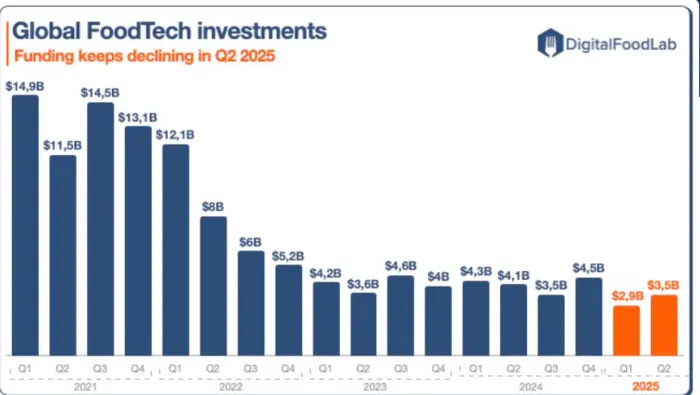
Selon le dernier bilan du cabinet de conseil DigitalFoodLab, les montants levés dans les secteurs de l'Agtech et de la FoodTech au premier semestre 2025 ont baissé de près de 22 % et le nombre de transaction de 30 %.
Dans le sillage de la tendance observée depuis le début de l'année, les investissements dans les secteurs de l'Agtech et de la Foodtech sont en baisse au premier semestre 2025 dans le monde, par rapport à la même période de 2024. C’est ce qui ressort du bilan semestriel publié par DigitalFoodLab, quelques jours après celui de l’américain AgFunder. Et si leurs chiffres diffèrent, leur constat est le même.
« Au cours du premier semestre 2025, les start-ups AgriFoodTech ont levé un total de 6,5 Mrd$ (5,6 Mrd€), contre 8,3 Mrd$ (7,1 Mrd€) l'année dernière, soit une baisse de près de 22 %. Cette baisse s'accompagne d'une diminution de 30 % du nombre de transactions, qui touche principalement les start-ups en phase de démarrage, » indique DigitalFoodLab dans son bilan du 15 juillet 2025. Et de préciser que corrigé de l’inflation, « l'écosystème revient au niveau de financement de 2015 ».
Une phase de consolidation
Concernant les stratégies de financement, le cabinet de conseil cofondé par Matthieu Vincent souligne ne pas avoir « observé d’évolution notable dans les catégories ». Le rapport cite quelques grosses transactions, parmi lesquelles on retient dans l’Agtech, celle de l’américain Inari (technologies des semences), qui a levé 144 M$ (123,4 M€) en janvier, de l’américain 80 Acres Farms (un des leaders de l'agriculture verticale) qui a réuni 115 M$ (98,6 M€) en février, du finlandais Laxey (élevage de saumon terrestre) qui a réalisé 2 augmentations de capital pour un montant total de 9 Mrd d'ISK (63,2 M€) au cours de l'année, et enfin du néo-zélandais Halter (système de clôture virtuelle et de gestion des troupeaux) qui a obtenu 165 M$ (141,4 M€) en juin.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
L'écosystème Agrifoodtech est « toujours dans ce que nous appelons la troisième phase du cycle d'innovation », estime DigitalFoodLab, « avec une forte baisse des financements, de nombreux échecs et faillites, notamment parmi les start-ups ayant levé des fonds à des valorisations non viables ». Une troisième étape que le cabinet de conseil appelle aussi celle de la « rationalisation », après celle qui a vu l’« émergence » des start-up à partir de 2012 aux États-Unis et de 2014 à l'échelle mondiale, suivie d’une phase d’« exubérance » entre 2021 et 2022. Une consolidation qui concerne actuellement « tous les secteurs technologiques non liés à l'IA », encore plus vraie dans l’Agrifoodtech, « en raison des doutes croissants concernant les sorties (trop peu nombreuses), la réglementation et les délais de mise sur le marché (pour les protéines alternatives et les innovations AgTech) », souligne le cabinet de conseil.
Quid de l'écosystème français ?
Pour autant, Matthieu Vincentveut rester optimiste. Sans attendre de rebond spectaculaire, il anticipe plutôt une augmentation lente et régulière des financements. « Après deux années très compliquées, l'écosystème AgriFoodTech mondial est en bien meilleure santé qu'auparavant, avec des centaines de start-ups proposant des offres de valeur significatives, des investisseurs plus avisés et des entreprises plus engagées », explique-t-il.
L'expert est en revanche beaucoup moins optimiste concernant la situation de l’AgriFoodTech française. « Les investissements étaient déjà en forte baisse en 2024, et sur le premier semestre de 2025, nous assistons encore à une chute de 50%. Pour donner un ordre de grandeur, les investissements dans les startups françaises du secteur représentent moins de 2% de ceux mesurés à l’échelle mondiale, comparé à plus de 3% en 2022. À ce rythme, le risque est de voir l’écosystème français relégué à un statut marginal », conclut-il.